▲这是灵兽第1918篇原创文章
零售企业已经走过了以渠道竞争为主的阶段,正在进入深耕品牌认知的新阶段。
作者/小扣柴扉
ID/lingshouke
走过十年,自有品牌已经完成行业普及,但理想和货架现实之间,依旧隔着一道鸿沟。
如果自有品牌是区域零售的必选项,为什么依旧有大量企业投入之后得不到预期回报?
如果各类方法论、供应链资源并不稀缺,阻碍自有品牌跑通的真正卡点到底在哪里?
在刚刚结束的第十届蚂蚁商联全国自有品牌大会上,以“十年筑品,自有未来”为主题,通过回望行业十年变迁,传递出零售业从自有品牌趋势判断,到自有品牌战略落地的路径信号。
正如蚂蚁商联董事长田建忠说的那样,面对日趋激烈的外部竞争,自有品牌已经成为区域零售企业的必选项,但这份战略定位,最终要靠一套行之有效的开发流程来托底。

当消费者开启务实的生存型消费阶段,零售企业也必须回归基本功:把已经形成的行业共识,一点点兑现成商品、复购与落袋的毛利。
1
稳字当头,长板优先
消费心态的变化直接传导到商品端。
商务部原党组成员、部长助理黄海在会上提出一个关键判断:消费市场将长期处在动力不足、亮点并存的格局。
消费者已经进入生存型消费阶段,零售企业也被迫同步调整经营逻辑,先生存,再谈扩张。
随之而来的是商品经营逻辑的变化。
一家区域零售采购总监对灵兽表示,过去我们把新品汰换率视作商品能力的核心指标,高频上新的同时采购精力也很分散,新品是引入了,但是效率和复购并不如人意。“稳定复购才是核心。”把存量商品做深做透,特别是推进大单品计划,依靠复购才能守住经营基本盘。
调研数据同样印证消费心智的转变。自有品牌产研协同平台发起人方献礼对于《2027中国自有品牌核心趋势与行动指南》解读中也指出,71.6%的消费者把“品质好”列为选购自有品牌首要因素,首次超过“实惠”(71.4%),认为自有品牌等同于低端的消费者占比仅7.0%。
这一点深耕区域多年的生鲜传奇更有发言权。生鲜传奇董事长王卫表示,对中小区域连锁来说,扬长避短,集中力量打磨自身长板,才是更务实的路径。“用多品种窄品类&自有品牌矩阵的经营思路,守住更多优势商品的基本面。”以豆制品为例,目前生鲜传奇的SKU已超过80个,“买豆制品就去生鲜传奇”已经成为消费者多次到店的理由。

这一点与北京超市发不谋而合。在超市发,中老年纯棉秋衣秋裤是每年冬季商品重头戏。这部分中老年客群并不极致追求合身,更加看重面料触感,看得见、摸得到的真实体验,“160可能已经合身,但老年客群就是喜欢170甚至175的宽松舒适。”北京超市发采购总监赵丽君坦言。
类似这样的特殊民生需求,恰恰是本土线下门店可以把握的机会。反观行业现状,部分十店以下小型连锁自有品牌成功率不足15%,近七成面临商品滞销问题,根源就在于没有找准自身长板,盲目跟随头部做全品类布局。
正如北京市连锁经营协会专家李燕川在大会分享中谈到,回望国内零售业过去二三十年,人口、城镇化、信息不对称三重红利造就开店即增长的黄金时代。而今天行业面对电商冲击、社区团购洗礼、消费习惯变革多重考验。想要穿越周期,一方面要有“温度”,善待员工、顾客与上下游合作伙伴,完成价值回归;另一方面要有“速度”,快速完成商品、运营、数字化的能力重塑,两者缺一不可。
2
好产品只是起点
除了零售企业,供应链端的制造工厂也正在快速跟进消费端的需求变迁。
新希望味业副总裁李振平在主论坛给出一组行业数据:2025年国内火锅门店总量出现收缩,但北派火锅门店占比提升至14.1%,云贵风味的酸汤赛道实现高速增长。
截至2026年3月,抖音、小红书等平台上,“贵州牛肉火锅”“酸汤火锅”“野生菌火锅”等相关话题的浏览量已突破数十亿次。山姆会员店的树番茄火锅底料一上架就收获大批拥趸。

风味趋势看得见,但从样品到货架爆品仍然有很长的路要走。对于单一区域商超而言,独立承担自有品牌在研发、品控、检测等环节的重资产投入显然并不现实。
这也是联盟模式在行业承压周期价值得以充分显现的原因。
数据显示,目前蚂蚁商联覆盖全国30个省份、100家成员企业、9000余家门店,依靠联合自有品牌、全球联合采购、蚂尔科大数据、蚂蚁商学院四轮驱动,把重资产能力转化为成员企业可以共享的公共基础设施,实施供应商100%准入审核。
以晋城惠康超市为例,加入蚂蚁商联之后,首年自有品牌销售占比突破4%,其中Top20单品贡献76%的自有品牌销售额。不需要每家企业从零搭建完整团队,只需聚焦本地化经营,通过共享成熟供应链能力完成产品结构与运营的升级。
值得注意的是,“好产品只是起点,零售商能否给到对应的陈列排面、端头资源,才决定一款商品能不能跑成大单品。”李振平表示。
工厂可以完成配方打磨、拿到BRC等食品安全认证,实现柔性定制,零售终端能否在商品结构、定价、陈列、促销等多方面形成完整闭环更为关键。元旨品类管理创始人张智强对此有直接判断:卖得对比买得便宜更重要。
IPLC法国高级合伙人Rémy Medina分享的欧洲市场经验也表明,欧洲自有品牌历经数十年,市场份额从5%攀升至整体杂货市场的38.8%,不是单纯依靠低价,而是搭建起完整的高、中、低分层商品矩阵。自有品牌不等于廉价平替,想要摆脱低价内卷,分层价值供给,才是长期成长的基础。
3
AI概念狂欢,如何落地还在摸索
自有品牌逐步落地,但是零售行业对待AI的心态仍然充满矛盾。
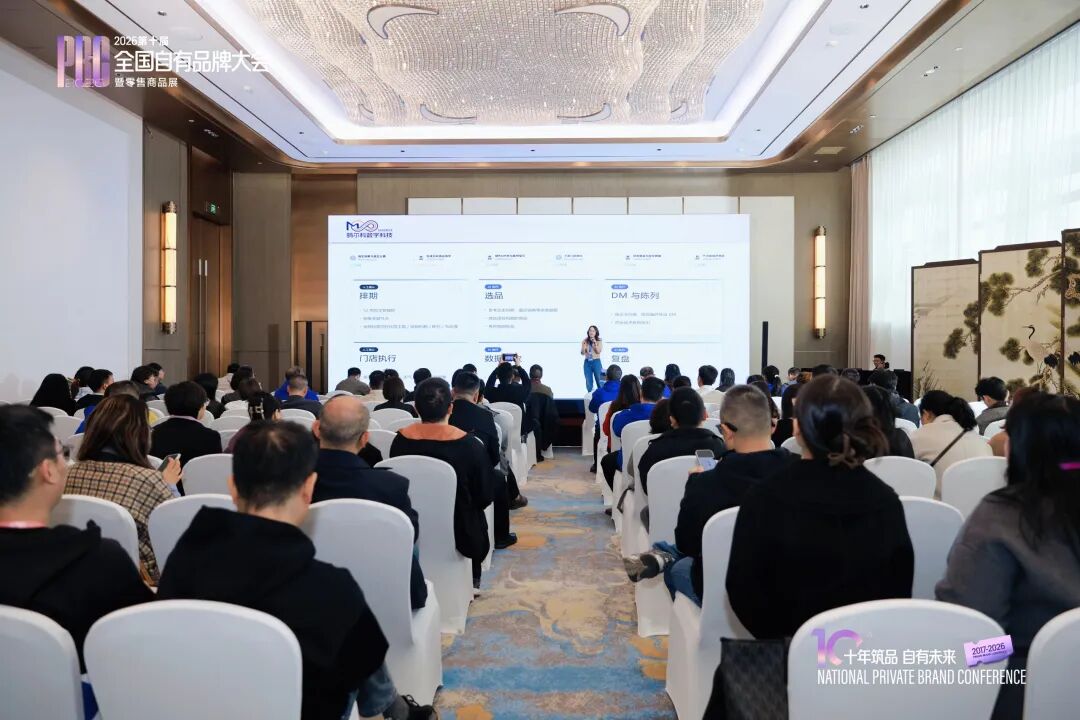
全零售AI火花大会上,蚂蚁商联蚂尔科数字化共享中心负责人佩奇表示,通过对成员企业的摸底显示,八成企业的AI还停留在问答工具、零散试用的阶段,尚未深度嵌入业务流程。
复合型人才缺口、员工对于新技术的抵触,还有历史沉淀下来的混乱数据口径,都是AI落地难的障碍之一。佩奇表示,仅仅销售额指标,ERP系统里面就存在含税、储值、租赁、补差等十余种统计口径,底层数据不打通,上层模型很难产出有效结论。
不过仍然有很多零售商已经在路上。
天虹灵智数科商业化中心总经理张斌鹤结合天虹超市数智化落点案例,天虹沙河店以近2000个硬件串起购物车、电子价签与摄像头,前端把店员经验译成顾客可感的导购与溯源,后端把人货场数据化,让AI按经营上下文判优先级、派任务,跑成人+Agent闭环。给零售企业与AI结合的落地提供创新思路。
而张家口超市发数智中心经理梁德智则复盘了张家口拥抱AI的历程。“目前已经从随手查询的小工具,逐步进化为选品、经营诊断的日常副手。”
值得注意的是,实体零售的AI落地,远没有宣传故事那么顺畅。对于绝大多数区域零售企业,并不适合从零自建大模型,复用行业沉淀的标准件是更可行路线。
对此,蚂蚁商联通过蚂尔科大数据中心,先统一零售业务口径、搭建行业知识库,在强大的数据沉淀基础上,目前已初步建立经营分析、采购、品类管理和52周MD四个AI小助手。使得采购、营运、管理者在同一个协作空间,自动生成各类产出并转化为表格数据,供各方审阅执行,进一步实现“数据拉齐、降本增效”。
4
调改与商品重塑:从门店翻新到大单品打磨
过日子时代,不仅要有技术,更要落地到门店,调改经营提升分论坛则是一场实操复盘盛会。
左旗心连心复盘天盛店百日闭店调改,调改的核心不是装修翻新,而是对商品结构、品类逻辑的彻底重构。尚益咨询胡春才提出“商品力×组织力=品类经营能力”,纠偏行业十大认知误区,建议用A/A+排名进阶机制,去验收自有品牌真实成效,而不是只看上新SKU数量。
生鲜传奇自有品牌总监王瀚春直言,自有品牌本质是信任的变现。信任不会凭空产生,来自一款款商品的持续复购。靖鲜生董事长颜红则分享了案例,依靠持续打磨供应链,把大闸蟹做成千万级规模的大单品。
这种从买卖博弈走向联合共创的变化,也体现在当下业态创新上。

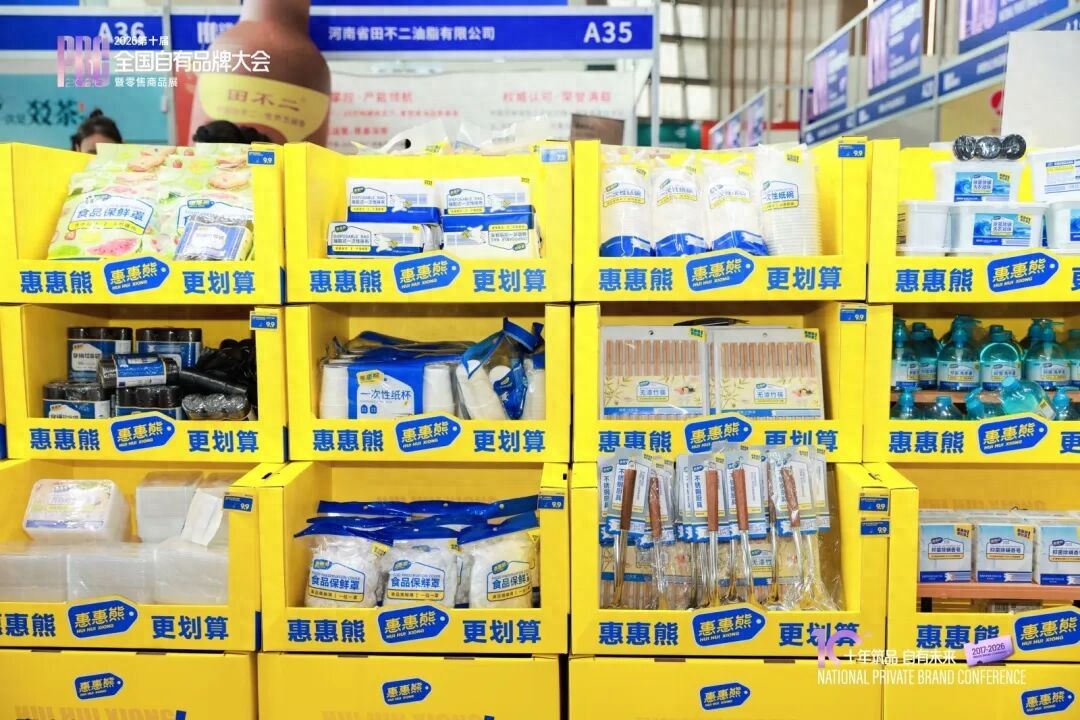
在展览区,蚂蚁商联推出的我得新鲜零食屋、惠惠熊折扣店两套试验模型,受到行业广泛关注。消费者的诉求是双向的,既要性价比,也不能牺牲品质。新鲜零食抓住了短保健康的消费缝隙,但赛道背后要直面8%-15%的行业平均损耗,远高于传统包装零食1%-3%的损耗水平;惠惠熊也不是简单打折,而是重构整套商品与运营体系。
单一爆品撑不起一个店型,业态创新必须同步跟上商品深度开发。
对于深耕自有品牌近十年的蚂蚁商联而言,自有品牌的重要性早已无需赘言。无论是成员企业,还是更大范围的中国零售业,这一点也早已成为共识。
但共识归共识,市场已经变了。正如灵兽传媒创始人陈岳峰所言,零售企业已经走过了以渠道竞争为主的阶段,正在进入深耕品牌认知的新阶段。这也意味着自有品牌需要重新回答一个问题:究竟什么才是它真正的价值?
更多的SKU、更高的毛利率、更强的差异化当然重要。但这些终究是零售企业自己的经营账本,而不是消费者选择商品的理由。从这个意义上说,让消费者愿意“闭眼买”,并且能够“反复买”,远比开发多少款自有品牌商品更重要。毕竟,自有品牌做了多少是零售企业的成绩,消费者记住多少才是品牌的价值。
这或许才是中国零售自有品牌下一个十年真正需要回答的问题。(灵兽传媒原创作品)